Laporan Tahunan 2025
Laporan Tahunan 2025
Memperkuat Fondasi untuk Pertumbuhan Bekelanjutan
Menghadapi tahun 2025 yang ditandai oleh dinamika industri nikel global, volatilitas harga komoditas, serta meningkatnya tuntutan keberlanjutan dan efisiensi operasional, fokus Perseroan adalah memperkokoh fondasi bisnis sebagai prasyarat utama pertumbuhan jangka panjang yang berkelanjutan. Perseroan menempatkan penguatan fundamental operasional, keandalan pasokan, keunggulan biaya, serta disiplin investasi sebagai prioritas strategis untuk menjaga ketahanan usaha dan daya saing.
Penguatan fondasi tersebut diwujudkan melalui optimalisasi portofolio pertambangan, pendalaman integrasi rantai nilai, serta stabilisasi dan optimalisasi proyek hilirisasi yang telah memasuki fase operasi. Sejalan dengan itu, integrasi aspek Lingkungan, Sosial, dan Tata Kelola (ESG) diterapkan secara menyeluruh sebagai bagian dari strategi Perseroan dalam menciptakan nilai jangka panjang yang berkelanjutan bagi pemegang saham dan seluruh pemangku kepentingan.
Tinjauan Kondisi Eksternal
OECD memperkirakan pertumbuhan ekonomi global sekitar 3,4% pada 2025, sedikit melambat dibandingkan tahun sebelumnya. Perlambatan ini dipengaruhi oleh ketegangan geopolitik yang berlanjut, meningkatnya proteksionisme perdagangan, serta kebijakan industri Amerika Serikat yang mendorong penguatan rantai pasok domestik dan relokasi investasi.
Di tengah dinamika tersebut, perekonomian Indonesia menunjukkan kinerja yang lebih baik dari perkiraan. World Bank sebelumnya memproyeksikan pertumbuhan rata-rata sekitar 4,8% pada periode 2025–2027, namun berdasarkan data BPS, ekonomi Indonesia tumbuh 5,1% pada 2025. Pertumbuhan ini didukung oleh kuatnya permintaan domestik, konsumsi rumah tangga yang stabil, serta kinerja sektor industri pengolahan dan perdagangan.
Dalam industri mineral kritis, kebijakan Amerika Serikat seperti Inflation Reduction Act (IRA) mendorong penggunaan bahan baku dan komponen baterai yang berasal dari dalam negeri atau negara mitra dagang. Kebijakan ini mempercepat restrukturisasi rantai pasok baterai global dan meningkatkan persyaratan terkait kandungan lokal, keberlanjutan, serta transparansi asal-usul mineral.
Bagi Indonesia sebagai produsen nikel terbesar dunia, perkembangan tersebut menghadirkan tantangan sekaligus peluang. Selain tekanan akibat kondisi oversupply, perubahan kebijakan perdagangan dan industrial policy negara maju menjadi faktor penting yang memengaruhi investasi, permintaan, dan rantai pasok nikel global. Di sisi lain, penguatan rantai pasok baterai di luar Tiongkok membuka peluang bagi Indonesia untuk memperluas kerja sama strategis dan pengembangan industri hilir.
Tinjauan Industri
Industri nikel global pada 2025 masih menghadapi kondisi kelebihan pasokan (oversupply) akibat ekspansi kapasitas produksi dan pengolahan dalam beberapa tahun terakhir. Menurut International Nickel Study Group (INSG), pasar nikel global diperkirakan tetap mengalami surplus seiring meningkatnya produksi produk antara seperti nickel pig iron (NPI), nickel matte, dan Mixed Hydroxide Precipitate (MHP).
Dari sisi permintaan, konsumsi nikel masih didominasi oleh industri baja nirkarat dan baterai kendaraan listrik. Permintaan baja nirkarat tetap tumbuh meskipun lebih moderat dibandingkan periode ekspansi properti Tiongkok sebelumnya. Sementara itu, pertumbuhan kendaraan listrik terus mendorong kebutuhan nikel, terutama di pasar Eropa dan Amerika Serikat yang masih banyak menggunakan baterai berbasis nikel untuk kendaraan berdaya tinggi.
Persaingan dengan baterai lithium iron phosphate (LFP) yang semakin dominan di Tiongkok lebih mencerminkan segmentasi pasar dibandingkan penurunan peran nikel secara struktural. Oleh karena itu, prospek permintaan nikel dari sektor baterai tetap relatif kuat dalam jangka panjang.
Selain faktor pasokan dan permintaan, aspek Lingkungan, Sosial, dan Tata Kelola (ESG) semakin menjadi perhatian utama. Pembeli global semakin mensyaratkan transparansi rantai pasok, kepatuhan lingkungan, dan sertifikasi keberlanjutan, sehingga daya saing industri nikel kini tidak hanya ditentukan oleh biaya dan volume produksi, tetapi juga oleh kinerja keberlanjutannya.
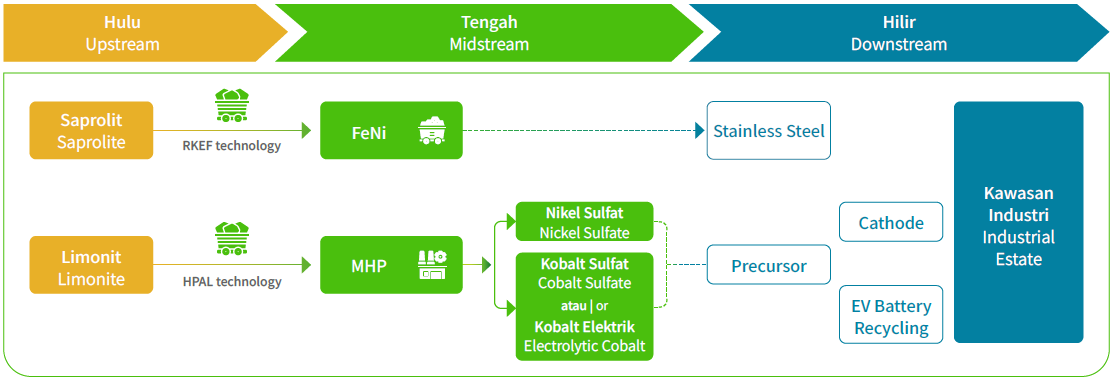
Perseroan adalah perusahaan nikel terintegrasi dengan operasi yang mencakup pertambangan bijih nikel laterit dan pengolahan melalui teknologi RKEF dan HPAL. Seluruh kegiatan dilakukan terpusat di Pulau Obi, memberikan efisiensi logistik yang signifikan.
Kegiatan Pertambangan
Pertambangan dilakukan dengan metode open cast mining, yang menghasilkan bijih saprolit berkadar nikel tinggi dan bijih limonit berkadar rendah. Berdasarkan data MROR 2025, Perseroan memiliki estimasi total cadangan dan sumber daya bijih nikel sebesar 310,8 juta WMT, terdiri dari 215,1 juta WMT bijih limonit dan 95,7 juta WMT bijih saprolit.
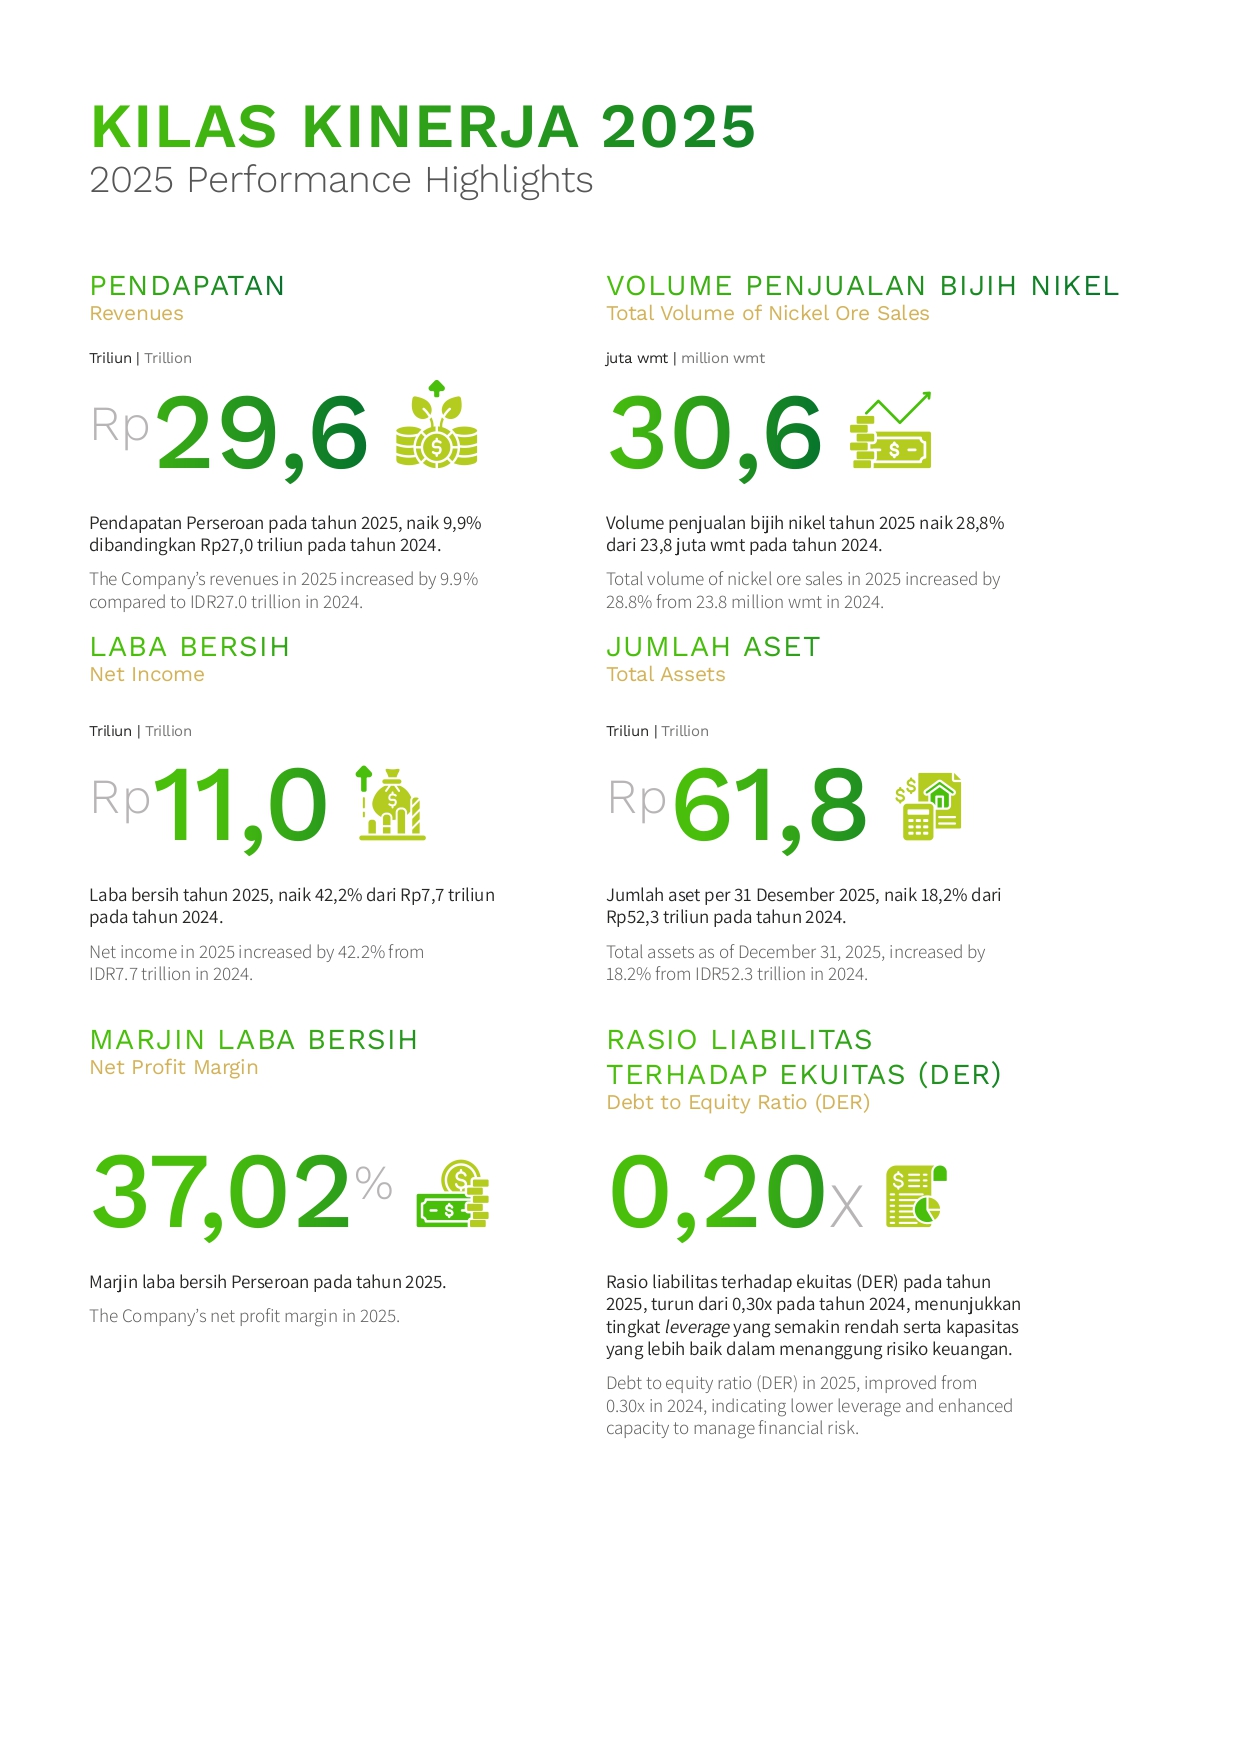
Sepanjang 2025, volume penjualan bijih nikel mencapai 30,59 juta WMT, meningkat 28,8% dari tahun sebelumnya. Penjualan saprolit sebesar 12,09 juta WMT, naik 32%, dan limonit sebesar 18,50 juta wmt, naik 26,8%. Peningkatan penjualan saprolit didorong oleh selesainya pembangunan smelter PT KPS fase 1 (satu) dan fase 2 (dua) pada 2025, sementara kenaikan penjualan limonit sejalan dengan kebutuhan pasokan pabrik HPAL kedua, PT ONC, yang telah beroperasi penuh selama satu tahun dengan 3 (tiga) lini produksi.
Kegiatan Pengolahan
Perseroan memiliki tiga smelter RKEF:
-
PT MSP (4 lini, kapasitas 25.000 ton nikel/FeNi per tahun)
-
PT HJF (8 lini, kapasitas 95.000 ton nikel/FeNi per tahun)
-
PT KPS (12 lini, kapasitas 120.000 ton nikel/FeNi per tahun)
Dengan beroperasinya 8 (delapan) lini produksi PT KPS di tahun 2025, total kapasitas terpasang dari tiga smelter RKEF mencapai sekitar 240.000 ton kandungan nikel dalam FeNi per tahun.
Pada tahun 2025, penjualan produk MHP dan turunannya nikel sulfat (NiSO4) mencapai 130.551 ton, meningkat 27,9% dibandingkan 102.054 ton pada tahun 2024.
Untuk pemurnian limonit, Perseroan melalui PT HPL dan PT ONC mengoperasikan fasilitas HPAL:
-
PT HPL: 3 lini produksi, kapasitas 55.000 ton logam nikel kobalt/tahun
-
PT ONC: 3 lini produksi, kapasitas 65.000 ton logam nikel kobalt/tahun
Total kapasitas kolektif sebesar 120.000 ton, termasuk 14.250 ton logam kobalt. Volume penjualan produk HPAL (MHP dan NiSO₄) pada 2024 mencapai 102.054 ton, naik 67,7% dari tahun sebelumnya.
PROGRES SERTIFIKASI DAN PENGUATAN PRAKTIK BERSTANDAR INTERNASIONAL
Sebagai respons terhadap dinamika ESG global, Perseroan memperkuat komitmennya terhadap praktik pertambangan dan pengolahan berstandar internasional melalui penerapan Responsible Minerals Initiative – Responsible Minerals Assurance Process (RMI RMAP), penguatan sistem manajemen keselamatan dan lingkungan, serta pelaksanaan audit Initiative for Responsible Mining Assurance (IRMA).
STRATEGI DAN INISIATIF 2025
Ketahanan operasional Perseroan selaras dengan strategi penguatan fundamental yang telah dirumuskan manajemen, mencakup keamanan pasokan sumber daya, integrasi hulu–hilir yang disiplin, keunggulan struktur biaya, penguatan organisasi, serta integrasi aspek ESG dalam setiap keputusan bisnis. Sepanjang 2025, strategi tersebut diwujudkan melalui langkah-langkah konkret yang berfokus pada efisiensi operasional, penguatan praktik berstandar internasional, serta peningkatan dampak sosial.
Tinjauan keuangan ini disusun berdasarkan Laporan Keuangan Konsolidasian Perseroan dan Entitas Anaknya untuk tahun yang berakhir pada 31 Desember 2025, yang telah diaudit oleh Kantor Akuntan Publik Purwanto Susanti dan Surja dengan opini wajar tanpa pengecualian. Laporan tersebut menyajikan secara wajar, dalam semua hal yang material, untuk posisi keuangan konsolidasian. Perseroan per 31 Desember 2025, serta kinerja keuangan dan arus kas konsolidasiannya untuk tahun yang berakhir pada tanggal tersebut, sesuai dengan Standar Akuntansi Keuangan di Indonesia. Pemahaman atas tinjauan keuangan ini perlu dilakukan dengan mengacu pada Catatan atas Laporan Keuangan Konsolidasian sebagai bagian yang tidak terpisahkan dari Laporan Tahunan ini.
Laporan Posisi Keuangan Konsolidasian
ASET
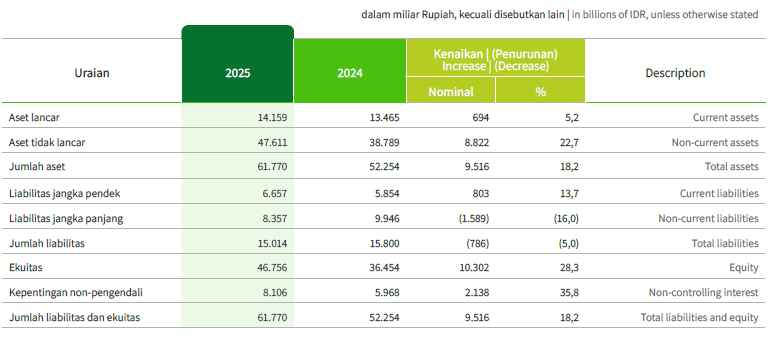
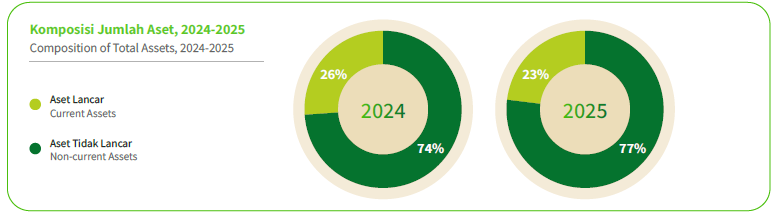
Jumlah aset Perseroan pada tanggal 31 Desember 2025 tercatat sebesar Rp61.770 miliar, meningkat 18,2% dibandingkan Rp52.254 miliar pada periode yang sama tahun sebelumnya. Peningkatan ini didorong oleh pertumbuhan pada aset lancar dan aset tidak lancar, masing-masing sebesar 5,2% dan 22,7%.
Komposisi Jumlah Aset, 2024-2025
Aset Lancar
Aset lancar tercatat sebesar Rp14.159 miliar, meningkat 5,2% dibandingkan Rp13.465 miliar pada tahun 2024. Kenaikan ini terutama didorong oleh peningkatan piutang usaha sebesar 25,7% dari Rp1.542 miliar menjadi Rp1.938 miliar, serta persediaan yang meningkat 13,9% dari Rp5.158 miliar menjadi Rp5.876 miliar. Sebaliknya, kas dan bank mengalami penurunan sebesar 7,2% dari Rp6.486 miliar menjadi Rp6.016 miliar, terutama mencerminkan penggunaan kas untuk mendukung ekspansi investasi, khususnya pada Entitas Asosiasi, serta pembayaran dividen dan pelunasan sebagian utang bank jangka panjang.
Aset Tidak Lancar
Aset tidak lancar tercatat sebesar Rp47.611 miliar, meningkat 22,7% dibandingkan Rp38.789 miliar pada tahun 2024. Peningkatan ini terutama berasal dari kenaikan investasi pada Entitas Asosiasi seiring dengan kinerja Entitas Asosiasi yang semakin kuat.
LIABILITAS
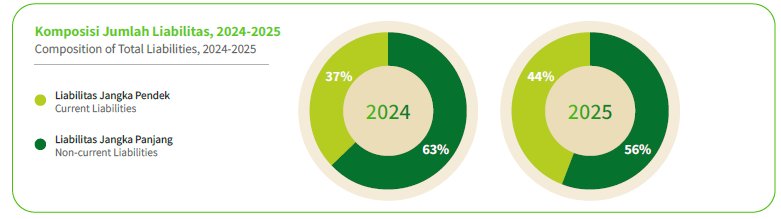
Jumlah liabilitas Perseroan per 31 Desember 2025 tercatat sebesar Rp15.014 miliar, menurun 5,0% dibandingkan Rp15.800 miliar pada periode yang sama di tahun sebelumnya. Penurunan ini terutama disebabkan oleh berkurangnya liabilitas jangka panjang sebesar 16,0%, meskipun sebagian diimbangi oleh kenaikan liabilitas jangka pendek sebesar 13,7%.
Komposisi Jumlah Liabilitas, 2024-2025
Liabilitas Jangka Pendek
Liabilitas jangka pendek tercatat sebesar Rp6.657 miliar, meningkat 13,7% dibandingkan Rp5.854 miliar pada tahun 2024. Peningkatan ini terutama dipengaruhi oleh:
-
Kenaikan utang usaha sebesar 45,1% dari Rp1.246 miliar menjadi Rp1.808 miliar;
-
Kenaikan beban akrual sebesar 135,2% dari Rp105 miliar menjadi Rp247 miliar;
-
Kenaikan liabilitas imbalan kerja jangka pendek sebesar 59,5% dari Rp158 miliar menjadi Rp252 miliar; serta
-
Kenaikan utang bank jangka pendek sebesar 11,7% dari Rp1.672 miliar menjadi Rp1.867 miliar.
Liabilitas Jangka Panjang
Liabilitas jangka panjang tercatat sebesar Rp8.357 miliar, menurun 16,0% dibandingkan Rp9.946 miliar pada tahun 2024. Penurunan ini terutama disebabkan oleh berkurangnya utang bank jangka panjang sebesar 17,7% dari Rp9.130 miliar menjadi Rp7.514 miliar.
EKUITAS
Jumlah ekuitas Perseroan per 31 Desember 2025 tercatat sebesar Rp46.756 miliar, meningkat 28,3% dibandingkan Rp36.454 miliar pada periode yang sama tahun 2024. Peningkatan ini terutama didorong oleh kenaikan saldo laba sebesar 58,4% dari Rp12.074 miliar menjadi Rp19.126 miliar, serta peningkatan penghasilan komprehensif lain sebesar 82,3% dari Rp1.443 miliar menjadi Rp2.630 miliar.
Laporan Laba Rugi dan Penghasilan Komprehensif Lain Konsolidasian
Pendapatan dari Kontrak dengan Pelanggan
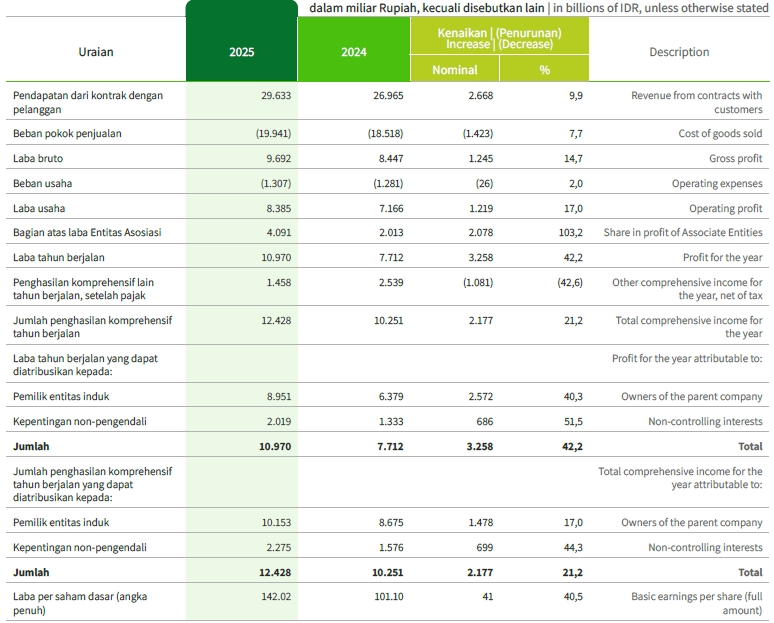
Perseroan membukukan pendapatan dari kontrak dengan pelanggan sebesar Rp29.633 miliar pada tahun 2025, meningkat 9,9% dibandingkan Rp26.965 miliar pada tahun 2024.
Pendapatan tersebut berasal dari segmen penambangan nikel sebesar Rp7.178 miliar, meningkat 88,8% dibandingkan Rp3.801 miliar, sementara itu segmen pengolahan nikel sebesar Rp22.455 miliar, menurun 3,1% dibandingkan Rp23.164 miliar pada tahun 2024.
Beban Pokok Penjualan
Beban pokok penjualan tercatat sebesar Rp19.941 miliar, meningkat 7,7% dibandingkan Rp18.518 miliar pada tahun sebelumnya. Peningkatan ini sejalan dengan kenaikan biaya produksi, baik biaya produksi langsung maupun tidak langsung, yang didorong oleh peningkatan volume produksi.
Kenaikan biaya produksi langsung terutama dipengaruhi oleh peningkatan biaya bahan baku, aktivitas pertambangan, serta tenaga kerja langsung. Sementara itu, kenaikan biaya produksi tidak langsung terutama berasal dari peningkatan beban penyusutan aset tetap, perbaikan dan pemeliharaan, biaya pabrikasi, serta pajak dan perizinan.
Laba Bruto
Perseroan membukukan laba bruto sebesar Rp9.692 miliar, meningkat 14,7% dibandingkan Rp8.447 miliar pada tahun 2024. Marjin laba bruto juga mengalami peningkatan dari 31,3% menjadi 32,7%, mencerminkan perbaikan efisiensi operasional dan pengelolaan biaya produksi yang lebih optimal.
Beban Usaha dan Laba Usaha
Beban usaha meningkat secara moderat sebesar 2,0% dari Rp1.281 miliar menjadi Rp1.307 miliar. Peningkatan ini terutama dipengaruhi oleh kenaikan signifikan pada beban lainnya dari Rp3 miliar menjadi Rp 107 miliar, serta penurunan penghasilan lainnya sebesar 78,8% dari Rp312 miliar menjadi Rp66 miliar. Kenaikan tersebut sebagian diimbangi oleh penurunan beban penjualan, umum, dan administrasi sebesar 20,4%. Di tengah peningkatan beban usaha tersebut, Perseroan mampu menjaga profitabilitas operasional, tercermin dari laba usaha yang meningkat 17,0% menjadi Rp8.385 miliar dari Rp7.166 miliar pada tahun sebelumnya.
Bagian atas Laba Entitas Asosiasi
Kontribusi laba dari Entitas Asosiasi meningkat signifikan, dengan Perseroan mencatat bagian atas laba sebesar Rp4.091 miliar, atau naik 103,2% dibandingkan Rp2.013 miliar pada tahun sebelumnya.
Laba Tahun Berjalan
Perseroan telah mencatat laba tahun berjalan sebesar Rp10.970 miliar pada tahun 2025, meningkat 42,2% dibandingkan Rp7.712 miliar pada tahun 2024.
Jumlah Penghasilan Komprehensif Tahun Berjalan
Perseroan mencatat penghasilan komprehensif lain sebesar Rp1.458 miliar pada tahun 2025, menurun 42,6% dibandingkan Rp2.539 miliar pada tahun 2024. Penurunan ini terutama disebabkan oleh tidak adanya perubahan nilai aset keuangan pada nilai wajar melalui penghasilan komprehensif lain, dibandingkan dengan kontribusi sebesar Rp1.513 miliar pada tahun sebelumnya. Dengan demikian, jumlah penghasilan komprehensif tahun berjalan tercatat sebesar Rp12.428 miliar, meningkat 21,2% dibandingkan Rp10.251 miliar pada tahun 2024.
Laporan Arus Kas Konsolidasian
Arus Kas dari Aktivitas Operasi
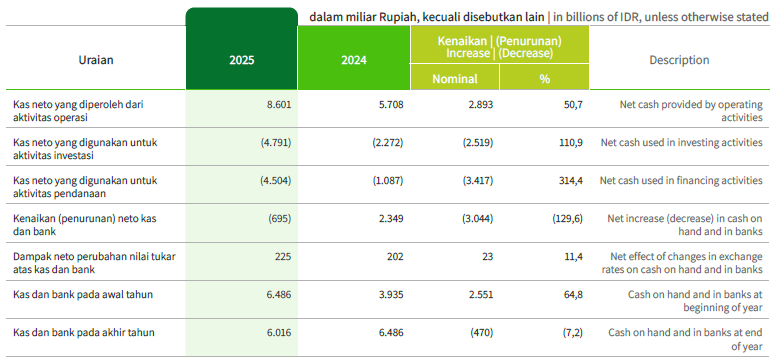
Kas dari aktivitas operasi terutama berasal dari penerimaan kas dari pelanggan sebesar Rp29.269 miliar (2024: Rp26.082 miliar), serta penerimaan pendapatan bunga, restitusi pajak, dan penghasilan lainnya sebesar Rp 489 miliar (2024: Rp 641 miliar).
Kas tersebut digunakan untuk pembayaran kepada pemasok sebesar Rp15.189 miliar (2024: Rp15.698 miliar), pembayaran kepada karyawan sebesar Rp2.729 miliar (2024: Rp2.665 miliar), pembayaran beban operasional lainnya sebesar Rp568 miliar (2024: Rp 668 miliar), pembayaran pajak penghasilan sebesar Rp1.224 miliar (2024: Rp1.142 miliar), serta pembayaran royalti kepada pemerintah sebesar Rp1.446 miliar (2024: Rp842 miliar).
Dengan demikian, pada akhir tahun 2025 Perseroan mencatat arus kas bersih yang diperoleh dari aktivitas operasi sebesar Rp8.601 miliar, meningkat signifikan dibandingkan tahun 2024 sebesar Rp5.708 miliar. Peningkatan ini terutama didorong oleh pertumbuhan penerimaan dari pelanggan serta optimalisasi pembayaran kepada pemasok dan karyawan, meskipun terdapat peningkatan pembayaran royalti seiring dengan kenaikan kinerja operasional.
Arus Kas dari Aktivitas Investasi
Kas dari aktivitas investasi terutama berasal dari penerimaan dividen dari Entitas Asosiasi sebesar Rp1.980 miliar (2024: Rp1.438 miliar), serta hasil dari pelepasan aset, dan transaksi lainnya total sebesar Rp2 miliar (2024: Rp86 miliar).
Kas tersebut digunakan untuk penambahan investasi pada Entitas Asosiasi sebesar Rp5.085 miliar (2024: Rp2.311 miliar), penempatan investasi pada instrumen utang sebesar Rp750 miliar (2024: nihil), serta perolehan aset tetap dan pengembangan aset operasional lainnya sebesar Rp939 miliar (2024: Rp1.305 miliar).
Arus Kas dari Aktivitas Pendanaan
Kas dari aktivitas pendanaan terutama berasal dari penerimaan utang bank jangka pendek sebesar Rp492 miliar (2024: Rp1.585 miliar). Perseroan tidak melakukan penarikan utang bank jangka panjang maupun penambahan kas yang dibatasi penggunaannya pada tahun 2025, berbeda dengan tahun sebelumnya yang mencatatkan penambahan signifikan dengan nilai total sebesar Rp11.971 miliar dari kedua sumber pendanaan tersebut.
Kas tersebut digunakan untuk pembayaran dividen kepada pemegang saham sebesar Rp1.914 miliar (2024: Rp1.686 miliar), pembayaran pinjaman bank jangka panjang sebesar Rp1.716 miliar (2024: Rp8.816 miliar), pembayaran biaya keuangan sebesar Rp650 miliar (2024: Rp932 miliar), pembayaran pinjaman bank jangka pendek sebesar Rp499 miliar (2024: Rp2.029 miliar), serta aktivitas pendanaan lainnya total sebesar Rp217 miliar (2024: Rp1.180 miliar).
Dengan demikian, pada akhir tahun 2025 Perseroan telah mencatat arus kas bersih yang digunakan untuk aktivitas pendanaan sebesar Rp4.504 miliar, meningkat dibandingkan penggunaan arus kas pada tahun 2024 sebesar Rp1.087 miliar. Hal ini terutama mencerminkan strategi Perseroan dalam menurunkan eksposur utang serta distribusi dividen kepada pemegang saham.
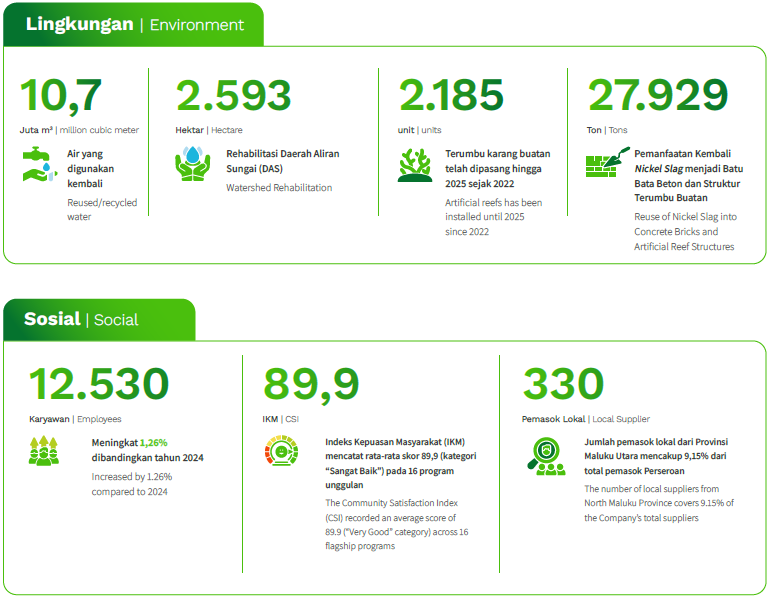
Perseroan menetapkan target keberlanjutan sebagai bagian dari upaya memastikan bahwa pengelolaan dampak Lingkungan, Sosial, dan Tata Kelola (ESG) dilakukan secara terarah, terukur, dan selaras dengan strategi pertumbuhan jangka panjang. Target-target tersebut mencerminkan fokus Perseroan dalam memperkuat praktik pertambangan dan pengolahan yang bertanggung jawab, meningkatkan ketahanan operasional, serta memperluas kontribusi positif bagi pemangku kepentingan.
Sepanjang tahun 2025, Perseroan terus melanjutkan implementasi berbagai inisiatif keberlanjutan di area perubahan iklim, pengelolaan lingkungan, hak asasi manusia, keselamatan kerja, pengembangan masyarakat, serta penguatan tata kelola dan rantai pasok yang bertanggung jawab. Berikut merupakan beberapa target dan perkembangan implementasi keberlanjutan utama Perseroan selama tahun 2025.
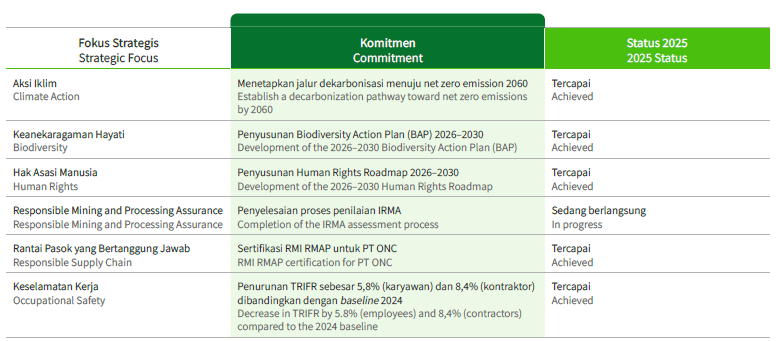
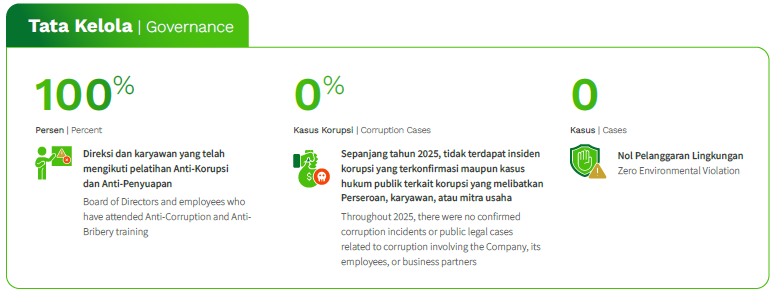
Implementasi strategi keberlanjutan Perseroan selama tahun 2025 tercermin dalam berbagai capaian kinerja Lingkungan, Sosial, dan Tata Kelola (ESG) yang mendukung penguatan praktik pertambangan dan pengolahan yang bertanggung jawab dan penciptaan nilai jangka panjang.